Wenn Menschen nach „SCHUFA Score rechtswidrig“ suchen, steckt dahinter oft eine wichtige Frage: Darf die SCHUFA überhaupt einen Score berechnen, der später bei Krediten, Handyverträgen, Ratenkäufen oder anderen Verträgen eine Rolle spielt?
Die Antwort ist nicht ganz einfach. Der SCHUFA Score ist nicht grundsätzlich verboten. Allerdings hat der Europäische Gerichtshof deutlich gemacht, dass ein automatisiert berechneter Score unter bestimmten Voraussetzungen rechtlich problematisch sein kann. Entscheidend ist vor allem, wie stark ein Unternehmen diesen Wert bei seiner Entscheidung berücksichtigt.
Ist der SCHUFA Score rechtswidrig?
Der Ausdruck „SCHUFA Score rechtswidrig“ kann leicht den Eindruck erwecken, dass jeder Score der SCHUFA gegen das Gesetz verstößt. So allgemein lässt sich das jedoch nicht sagen.
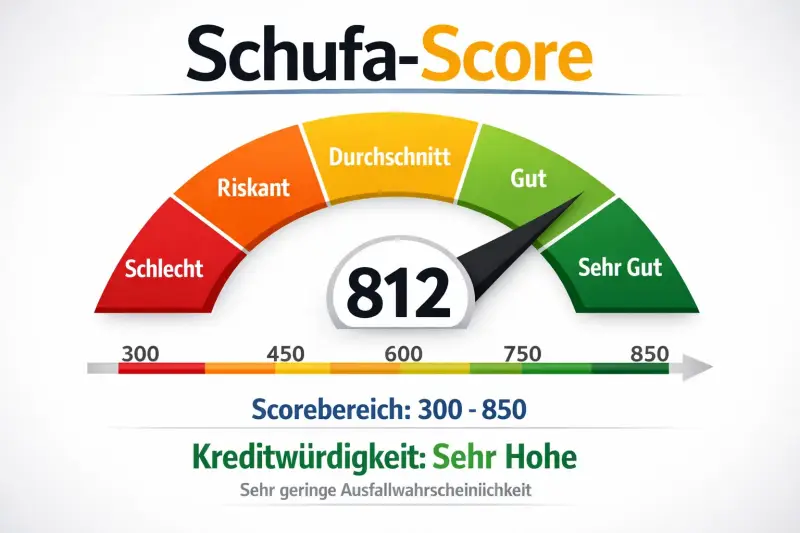
Die SCHUFA sammelt bestimmte Informationen und berechnet daraus Wahrscheinlichkeitswerte. Diese sollen Unternehmen dabei helfen einzuschätzen, wie wahrscheinlich es ist, dass eine Person ihren finanziellen Verpflichtungen nachkommt. Ein solcher Wert kann zum Beispiel bei einer Kreditprüfung, einem Ratenkauf oder einem anderen Vertragsabschluss berücksichtigt werden.
Was bedeutet Artikel 22 DSGVO?
Artikel 22 DSGVO schützt Menschen davor, dass wichtige Entscheidungen ausschließlich automatisiert getroffen werden. Das betrifft Entscheidungen, die rechtliche Folgen haben oder eine Person ähnlich stark beeinträchtigen können. Eine Kreditablehnung kann dazu gehören.
Grundsätzlich soll ein Mensch nicht nur wegen eines automatischen Systems Nachteile bekommen, ohne dass ausreichende Schutzmaßnahmen bestehen. Es gibt allerdings Ausnahmen. Automatisierte Entscheidungen können beispielsweise zulässig sein, wenn sie für einen Vertrag notwendig sind, gesetzlich erlaubt wurden oder auf einer ausdrücklichen Einwilligung beruhen.
Neue Urteile zum SCHUFA Score und zur DSGVO
Die rechtliche Entwicklung ist nach dem EuGH-Urteil nicht stehen geblieben. Im Oktober 2026 beschäftigte sich auch der Bundesgerichtshof mit mehreren Verfahren rund um ältere SCHUFA-Scoringmodelle und die Frage, welche Informationen Verbraucher über ihre Scores erhalten müssen.
Der BGH hob nach Angaben der SCHUFA wesentliche Teile mehrerer Entscheidungen des Oberlandesgerichts Dresden auf und verwies die Verfahren zurück. Ein wichtiger Punkt war, ob tatsächlich festgestellt worden war, dass bestimmte SCHUFA Scores für die jeweilige Entscheidung eines Vertragspartners maßgeblich waren. Das zeigt, warum die Aussage „SCHUFA Score rechtswidrig“ zu pauschal ist.
Wann kann die Berechnung eines SCHUFA Scores rechtswidrig sein?
Ein SCHUFA Score kann nicht einfach deshalb als rechtswidrig bezeichnet werden, weil er niedrig ist. Ein schlechter Score kann grundsätzlich auch rechtmäßig entstanden sein. Rechtliche Probleme können jedoch entstehen, wenn bei der Berechnung, Datennutzung oder späteren Entscheidung gesetzliche Anforderungen verletzt werden.
Ein typischer Fall könnte eine vollständig automatisierte Kreditablehnung sein. Angenommen, ein Verbraucher beantragt online einen Kredit. Wenige Sekunden später erscheint die Meldung, dass der Antrag abgelehnt wurde. Ein Mitarbeiter hat den Antrag nie geprüft.
Welche Rechte haben Verbraucher bei einem SCHUFA Score?
Wer Zweifel an seinem SCHUFA Score hat, muss nicht einfach akzeptieren, was angezeigt wird. Die DSGVO gibt Verbrauchern verschiedene Rechte. Eines der wichtigsten Rechte ist das Auskunftsrecht nach Artikel 15 DSGVO.
Verbraucher können eine Datenkopie verlangen und dadurch prüfen, welche personenbezogenen Informationen gespeichert sind. Nach Angaben der SCHUFA enthält diese Datenkopie unter anderem Informationen, die aktuell für die Bonitätsbewertung verwendet werden, sowie bestimmte berechnete Scorewerte und Erklärungen dazu.
SCHUFA Score zu niedrig oder falsch – was kann man tun?
Ein niedriger SCHUFA Score bedeutet nicht automatisch, dass ein Fehler vorliegt. Trotzdem lohnt es sich, die gespeicherten Informationen regelmäßig zu überprüfen. Der erste Schritt besteht darin, eine SCHUFA-Datenkopie anzufordern. Dort kann man kontrollieren, ob Verträge, Kredite, Zahlungsausfälle oder andere Daten korrekt erfasst wurden.
Wer einen Fehler findet, sollte diesen möglichst genau dokumentieren. Hilfreich können zum Beispiel Zahlungsbelege, Schreiben eines Unternehmens oder andere Unterlagen sein. Danach kann man eine Berichtigung beantragen. Besonders wichtig ist es, nicht nur auf die Zahl des Scores zu schauen.
Kann man wegen eines rechtswidrigen SCHUFA Scores Schadensersatz verlangen?
Diese Frage lässt sich nicht pauschal beantworten. Grundsätzlich sieht Artikel 82 DSGVO einen Anspruch auf Schadensersatz vor, wenn jemand wegen eines Verstoßes gegen die DSGVO einen materiellen oder immateriellen Schaden erleidet. Ein Datenschutzverstoß allein bedeutet jedoch nicht automatisch, dass eine bestimmte Geldsumme ausgezahlt wird.
Der Betroffene muss in der Regel darlegen können, dass tatsächlich ein Schaden entstanden ist und ein Zusammenhang mit dem Datenschutzverstoß besteht. Ein denkbares Beispiel wäre eine rechtswidrige Datenverarbeitung, die dazu führt, dass ein Verbraucher einen Vertrag nicht bekommt und dadurch einen konkreten finanziellen Nachteil erleidet.
Wie funktioniert der neue SCHUFA Score 2026?
Seit März 2026 gibt es einen neuen SCHUFA Score. Das Modell unterscheidet sich deutlich von früheren Bewertungen. Die neue Skala reicht von 100 bis 999 Punkten. Nach Angaben der SCHUFA werden zwölf Kriterien berücksichtigt, die mit bestimmten Punkten bewertet werden. Dadurch soll der Score einfacher nachvollziehbar sein. Verbraucher sollen sehen können, welche Faktoren ihren Wert verbessern oder verschlechtern.
Die SCHUFA bezeichnet dieses Modell als vollständig transparent. Dabei handelt es sich um die Darstellung des Unternehmens selbst. Die rechtliche Bewertung einzelner Scoring- oder Entscheidungsprozesse bleibt davon getrennt zu betrachten. Ein wichtiger Punkt ist außerdem, dass Banken und Unternehmen weiterhin eigene Entscheidungen treffen.
Was bedeutet „SCHUFA Score rechtswidrig“ für Verbraucher?
Für Verbraucher lässt sich die aktuelle Situation relativ einfach zusammenfassen. Der SCHUFA Score ist nicht grundsätzlich rechtswidrig. Auch Bonitätsscoring wurde durch den EuGH nicht generell verboten. Entscheidend sind die Bedingungen, unter denen der Score erstellt und verwendet wird.
Besonders kritisch wird es, wenn eine bedeutende Vertragsentscheidung praktisch vollständig von einem automatisch berechneten Wert abhängt und die gesetzlichen Schutzmaßnahmen nicht eingehalten werden. Ebenso wichtig sind korrekte Daten und ausreichende Transparenz. Wer einen ungewöhnlich schlechten Score feststellt oder nach einer Bonitätsprüfung unerwartet abgelehnt wird, sollte deshalb zunächst seine gespeicherten Daten kontrollieren.
Fazit: Ist der SCHUFA Score rechtswidrig?
Die Frage „Ist der SCHUFA Score rechtswidrig?“ kann nicht mit einem allgemeinen Ja beantwortet werden. Der EuGH hat das SCHUFA-Scoring nicht pauschal verboten. Er hat vielmehr entschieden, dass die automatisierte Erstellung eines Wahrscheinlichkeitswertes unter Artikel 22 DSGVO fallen kann, wenn dieser Wert für die Entscheidung eines Unternehmens maßgeblich ist.
Für Verbraucher bedeutet das mehr Schutz vor undurchsichtigen automatisierten Entscheidungen. Gleichzeitig entwickelt sich das System weiter. Seit März 2026 gibt es einen transparenter aufgebauten SCHUFA Score, und ab 20. November 2026 gelten weitere gesetzliche Anforderungen an die Erklärung bestimmter Scores.
Mher Lesson: bratwerk